導覽目錄:
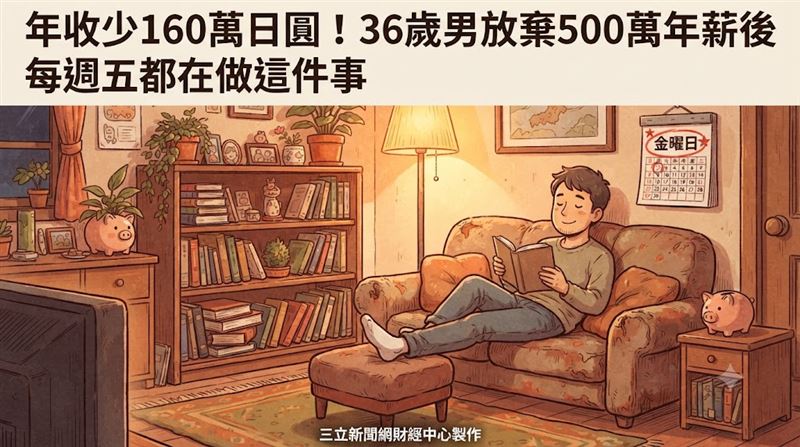
日本36歲上班族拓也(化名)原任職於IT公司,年薪約500萬日圓(約新台幣98萬元),卻在某個平日午後突然有了想法,最後決定把工時縮減為每週4天,收入也跟著明顯下滑。
日本上班族 為何選擇週休三日
拓也過去在旺季經常加班,下班後只想吃飯睡覺。34歲那年,他請假到咖啡館看書,忽然覺得「要是每週都能多出這樣一天就好了」。他發現,週休二日常被打掃和採買占滿,到了週日晚上又開始掛心週一的工作。他第一次仔細盤點開銷,發現每月約花17萬至18萬日圓(約新台幣3.3萬至3.5萬元),手上還有約600萬日圓(約新台幣118萬元)存款,因此判斷月收入淨額只要20萬日圓(約新台幣3.9萬元),就足以過得舒適。
週休三日 年收入少160萬日圓影響
他後來轉職到可以每週工作4天的公司,週一至週四上班,週五到週日休息。週五他會先做完家事,再到圖書館看書,或趁平日人少去看電影。年收入從約500萬日圓降到約340萬日圓(約新台幣67萬元),整整少了160萬日圓(約新台幣31萬元),現在每月只能存下數萬日圓,碰上旅行或汰換家電,甚至一毛都存不下來。不過在薪水與時間之間,他仍選擇了時間。
日本NISA 定期定額投資怎麼做
根據《THE GOLD ONLINE》報導,收入減少後,拓也才開始認真研究如何累積資產,並透過NISA(日本個人儲蓄帳戶)定期定額投資。依日本金融廳說明,NISA每年最高可投資360萬日圓(約新台幣71萬元),免稅持有總額上限為1800萬日圓(約新台幣354萬元)。不過,他並未把600萬日圓存款一次投入,而是保留一部分現金應付日常開銷與突發支出,再每月從薪水中撥出固定金額投資。
拓也也坦言,投資可能賠錢,「每月20萬日圓就夠用」的想法也未必能一直成立,因為物價與年齡都會改變開銷。他認為,把全部時間都拿來準備退休並不恰當,完全不為未來打算也不對,希望能在兩者之間取得平衡。報導提醒,減少工時可能連帶減少儲蓄,想效法的人除了盤點生活開銷,也要預留緊急備用金,並規劃未來的資產累積。
你想要多少收入?你想要多少空閒時間?你想如何為未來做好準備?將這些因素逐一量化,並做出選擇,是找到適合自己的工作方式的方法。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 「今天會來嗎?」母親天天來電 長子想通1件事後情況變了
. 去看孫子運動會竟像去打工?日本退休婦轉念做1決定 獲解脫
. 月領22萬、存3800萬不敢花!丈夫一句「那你存錢幹嘛」 她當場答不出來
. 結婚36年!丈夫剛領退休金2300萬就說「想分居」 妻獨自面對殘酷生活費