

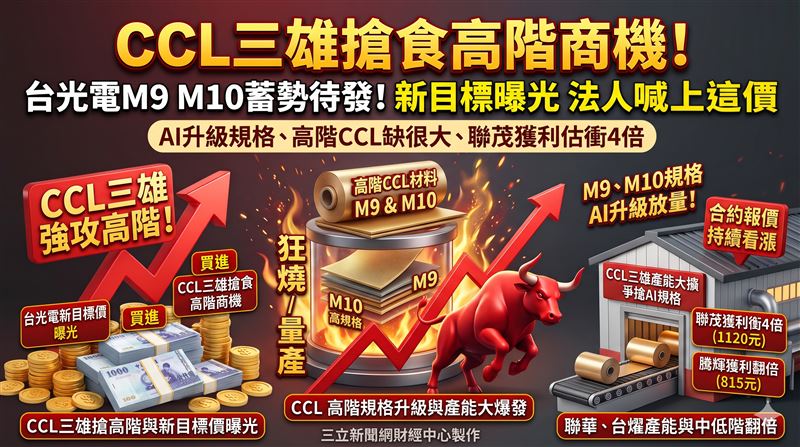
AI伺服器朝向高速傳輸、高層數及大型化推進,帶動材料規格升級全面加速,銅箔基板(CCL)產業迎來新一波技術革新浪潮。工商時報報導指出,CCL龍頭台光電(2383)旗下M9材料已於今年第三季展開小量量產,預計明年上半年與聯茂(6213)同步放量;至於更高階的M10規格,台光電最快明年下半年出貨,台燿(6274)則有望於2028年加入出貨行列,高階三雄爭相搶食AI規格升級商機。
高階CCL缺很大? 台光電M9拚放量
本土法人投研部評析指出,隨著AI伺服器運算效能與高速傳輸需求持續提升,加上800G、1.6T光模組及交換器需求同步放量,推動CCL加速朝M9、M10高階材料升級。台光電M9已於3Q26小量量產,預估2027年上半年放量,M10亦有望於2H27開始出貨。法人看好2027年CCL產業前景,成長動能將由原物料供需緊俏帶動的漲價效益,逐步轉向高階材料規格升級與新平台放量,在高階產能擴充有限下,業者將同步受惠出貨增加、產品組合優化及報價調漲,推升營收獲利走揚。
目標價能衝多高? 法人喊上7400元
在個股布局方面,本土法人研究部首選台光電(2383),認為其憑藉領先同業的高階材料技術與AI客戶布局,為規格升級趨勢下最直接的受惠者。本土法人預估台光電2026年與2027年EPS分別為124.7元與231.9元,獲利呈現爆發性成長,研究部以2027年EPS給予32倍本益比評價,一口氣將目標價上調至7,400元,並維持買進評等,看好其技術領先優勢將轉化為實質營運動能。
中低階誰能翻倍? 聯茂獲利衝4倍
針對中低階CCL領域,本土法人短期持續看好騰輝電子(6672)與聯茂(6213),受惠上游材料供給吃緊、外溢訂單增加及漲價效益延續,獲利動能維持強勁。法人預估騰輝電子2026年及2027年EPS分別為19.59元與40.76元,給予2027年20倍本益比,目標價815元維持買進評等;聯茂則受惠通用型伺服器需求回升、漲價效益及高階產品占比提升,預估2026年EPS為23.70元、年增470%,2027年EPS上看56.09元、年增137%,給予20倍本益比,目標價上調至1,120元並維持買進評等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 千家個股齊揚!三大法人同步挺進買超近300億 「這2族群」上演全面反攻
. 美光百萬感謝金週五入帳!勞資協議掀爭議 勞動部釋1協商新條件
. 台股收盤/台股狂漲939點!櫃買暴衝逾4% AI股多頭全面噴發
. 外資吃回頭草?「這檔」成交量爆22萬張 股價強彈近6%


