

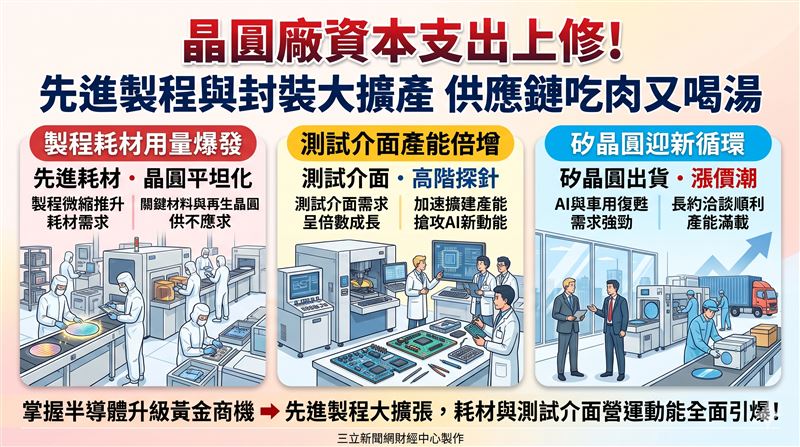
隨著全球晶圓代工龍頭資本支出持續上修、先進製程不斷微縮,半導體產業正迎來全面升級的浪潮。根據本土法人最新研究指出,隨著製程複雜度倍增、供應鏈在地化以及先進封裝需求強勁爆發,帶動整體半導體耗材與相關設備迎來成長爆發期,建廠能見度甚至已直奔2028年後,相關供應鏈後市表現備受市場矚目。
在晶圓代工大廠積極擴產的帶動下,無論是二奈米或三奈米的先進製程擴產計畫,還是CoWoS與SoIC等先進封裝產能的快速去化,都讓半導體耗材的消耗量超越過往。隨著電晶體架構由FinFET轉向GAAFET,以及晶背供電技術(SPR)的逐步導入,晶圓減薄與平坦化製程的需求大幅增加,直接帶動化學機械研磨(CMP)及再生晶圓等關鍵環節的需求顯著躍升。
在耗材與測試介面領域中,多家本土法人看好的指標大廠營運展望強勁。其中,鑽石碟龍頭中砂(1563)在台積電先進製程與先進封裝市佔領先,並持續擴充產能,法人預估其2026年至2027年EPS分別可達14.7元與22.7元;而身為Tier-1再生晶圓供應商的昇陽半(8028),在薄化業務與SiC Carrier新商機帶動下,法人預估2026年至2027年EPS為7.3元與10.6元。
在測試介面與設備方面,精測(6510)因應AI刺激測試介面需求倍增,正加速擴建PCB產能,法人預估2026年至2027年EPS高達66元與125元;探針卡大廠旺矽(6223)則同步掌握探針擴產與CPO設備雙動能,法人預估2026年至2027年EPS為69元與138元;穎崴(6515)積極拓展HyperSocket與探針卡領域,法人預估2026年至2027年EPS上看96元與192元。
除了製程耗材外,全球半導體矽晶圓出貨面積也自前年起重返年增軌道,隨著AI、車用與工業應用復甦,大廠產能利用率持續改善。面對2027年新廠加速放量可能面臨的供不應求,矽晶圓價格漲價趨勢明確。國內矽晶圓大廠環球晶(6488)除既有產線滿載外,德州新廠與長約洽談進展順利,法人預估其2026年至2027年EPS將分別達到20.2元與33.3元,建議投資人可逢回偏多布局,掌握這波半導體成長的黃金商機。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 殖利率高達8%!全台首檔混合債登場 野村投信揭鎖定收益秘訣
. 大漲939點收復季線!「9檔」漲多、量大
. 盤勢忽高忽低!「3檔」不改長線基本面
. ASIC強壓傳統GPU!6檔老牌廠有望變飆股