


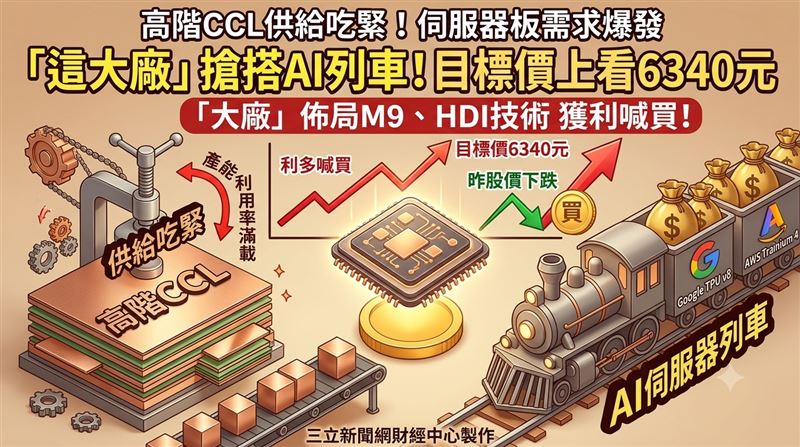
台光電(2383)、金像電(2368)受惠高階銅箔基板(CCL)供給吃緊,再加上Google、AWS新一代AI晶片需求發酵,兩檔成為市場矚目的焦點。本土投顧點名,台光電在高階材料的布局優勢明顯,給予「買進」評等,目標價6,340元;金像電則因ASIC伺服器板訂單持續放量,法人預期2027年每股稅後純益(EPS)有機會達71.44元。不過台光電昨(3)日股價下跌310元、跌幅6.59%,收在4395元。
它搶搭Google、AWS列車 目標價至6340元
AI伺服器PCB升級浪潮來襲,金像電正是箇中的大贏家。法人表示,隨著Google TPU v8供應鏈啟動漲價,加上伺服器板需求一路加溫,金像電2026年第四季毛利率與獲利可望雙雙改寫歷史新高,全年營運也將呈現逐季墊高的走勢。
在產能方面,擴廠進度同樣是金像電後市的一大靠山。法人推估,公司今年下半年台灣產能較去年同期可增加約五成,泰國產能更有機會年增5至6倍;在產能利用率維持滿載的情況下,新增產能將成為吃下AI伺服器訂單的關鍵火力。
展望2027年,法人認為Google TPU v8及AWS Trainium 4等新產品訂單將持續挹注動能,加上金像電在多層高密度互連板(HDI)與混合高層數板(HLC)技術上握有競爭優勢,預期全年EPS可達71.44元,獲利成長力道可望延續。
再看台光電,第三季財報繳出優於市場預期的成績單,毛利率達37.7%,較本土投顧原先預期高出2.2個百分點。法人指出,台光電與同業的獲利表現同步亮眼,顯示高階CCL產品需求強勁、產業報價走勢對廠商有利,供給吃緊的情況可望延續。
本土投顧進一步分析,台光電在M9高階材料,以及mSAP、ABF相關CCL領域的布局領先同業,有望持續吃到AI伺服器規格升級所帶來的材料需求紅利,因此維持「買進」投資建議,目標價訂為6,340元。
法人看好AI伺服器升級將持續推升高階CCL與PCB需求,台光電的材料技術優勢,以及金像電的ASIC伺服器訂單成長,將是後續市場關注的重點。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 防彈玻璃?「這大廠」擴產利多 成交量破26萬張 股價逆勢漲逾6%
. 大盤跌點擴大!散熱三雄發綠光族群血流成河 只剩「它」獨撐大局
. PCB三雄重摔 族群遭潑綠油漆!「這檔小兵」黑叢中一枝獨秀
. 「大哥」逆勢扛戰旗!雙雄卻跟不上腳步 CCL族群慘遭血洗


