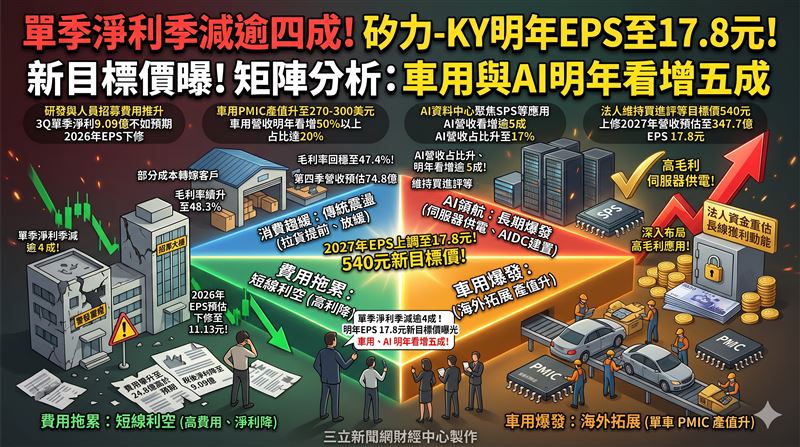
電源管理IC大廠矽力-KY(6415)第三季雖受人員招募與研發投入推升費用,導致單季稅後淨利季減逾四成、每股稅後純益(EPS)2.33元不如預期,但毛利率已回穩至47.4%。本土投顧最新報告指出,儘管近期大盤對消費性電子與漲價概念股態度偏保守,看好矽力-KY明年車用與AI營收雙雙年增逾五成,維持買進評等,目標價設定為540元,並將2027年EPS預估上修至17.8元。
費用攀升拖累獲利 矽力-KY毛利率回穩看升
檢視第三季營運表現,矽力-KY單季營收達72.59億元,季增20.9%、年增52.4%,全數產線均實現增長,AI營收占比由上一季的16%升至17%,加上部分成本開始轉嫁客戶,帶動毛利率回升至47.4%。不過因招募人員與研發投入增加,單季費用攀升至24.8億元高於預期,壓抑稅後淨利降至9.09億元;投顧預估第四季營收將上修至74.8億元,毛利率續升至48.3%,單季EPS估2.79元。
消費電子趨緩 車用AI明年看增五成
矽力-KY於法說會指出,第三季消費性電子客戶擔憂成本續漲而提前拉貨,使第四季該產線需求衰退幅度較大,但AI需求仍快速增長,推估整體營收可望持平至小增。展望2027年,單台汽車PMIC產值將從目前200至220美元提升至270至300美元,隨中國品牌客戶拓展海外市場,車用營收看增50%以上、占比達20%;AI資料中心(AIDC)客戶建置並未放緩,聚焦SPS、AI主機板VCORE及光模塊,明年AI營收同樣看增逾五成。
市場對漲價股保守 投顧上修明年獲利
考量費用高於預期,本土投顧將矽力-KY2026年EPS預估由12.05元下修至11.13元,但同步上修2027年營收預估至347.7億元、EPS上調至17.8元。從電源管理晶片板塊與產業資金動向觀察,在AI資料中心規模持續擴大與供應鏈產能緊缺下,具備成本轉嫁能力並深入布局高毛利車用與伺服器供電應用的IC設計廠,正逐步吸引法人資金重估長線獲利動能。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 法說會變法會?董事長剛報喜盤中逼近跌停 玉山金遭評維持中立
. 國民ETF洗牌換人當?成交量輾壓0050逾四倍 00406A狂吸158萬張成新寵
. 國安基金護盤 台股V轉秀拉抬1700點!「這檔」ETF破底 爆逾76萬張巨量
. 「仁勳惶惶」台股崩跌2600點!本週4大關鍵事件 牽動AI股命脈