

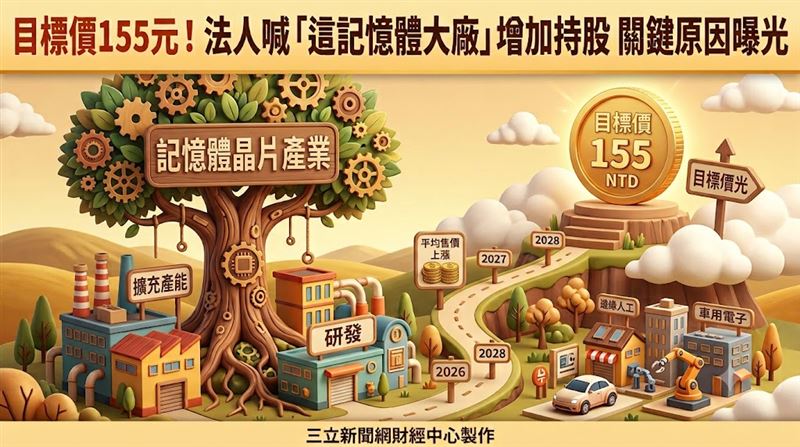
記憶體概念股近期走勢相對疲弱,讓許多投資人哀號,本土投顧最新報告指出,記憶體大廠旺宏(2337)第3季合併營收雖不如先前預期,但平均售價(ASP)看漲,仍有助於推升毛利率。展望後市,投顧認為記憶體報價持續走高、各方需求穩健,加上公司不斷擴產,營運前景依舊值得期待,因此維持「增加持股」評等,不過目標價自218元下修至155元。旺宏昨(19)日股價下跌5元、跌幅4.67%,收在102元。
目標價155元 法人曝增加持股這大廠原因
投顧分析,旺宏第3季營收為242.3億元,僅達原先預估的91.6%。即便NOR、SLC NAND與eMMC報價分別較前一季上揚約40%至60%、70%至100%及20%至30%,營收卻只季增26.7%,投顧推測原因有三:上半年將NOR、ROM產能調整至eMMC生產,轉換期間出現產出損耗;NOR與SLC NAND庫存水位偏低;eMMC良率改善幅度不如預期。這些因素讓NOR、SLC NAND出貨量呈現季減,eMMC也僅小幅成長。所幸ASP走高,仍可帶動毛利率攀升至71.5%,投顧據此將EPS預估調整為6.1元。
看到第4季,投顧預期SLC NAND報價可望再漲40%,eMMC漲幅則收斂至個位數;至於NOR的報價策略,旺宏將明顯比華邦電(2344)來得保守,主要受限於產能與庫存條件。出貨量方面,隨著TLC、MLC良率持續提升,eMMC出貨量有機會季增15%,但SLC NAND與NOR因庫存有限、產能尚未開出,出貨量預料大致持平。投顧預估旺宏第4季營收上看292.3億元、毛利率拉升至75.6%,EPS則修正為8.2元。
放眼2027、2028年,Edge AI裝置、Boot Drive以及航太國防等注重可靠度的利基應用需求穩健,預料SLC NAND與NOR供需持續吃緊,報價可望守在高檔;eMMC則以車用需求最為穩定。若設備能順利進駐,旺宏規劃於2027年第4季新增2.1k 3D NAND與4k 12吋NOR產能,並自2028年上半年開始貢獻產出,主要用來滿足上述應用需求。投顧將2027年營收預估調整為1446.5億元、毛利率77.9%、EPS預估達42.8元。雖然受限於漲幅趨緩與產能不足,短期獲利成長力道不如先前預期,但考量利基型應用將撐起Flash價格的底部,投顧仍看好旺宏長期獲利的延續性。
評價面上,由於旺宏獲利成長低於原先預期,投顧將目標本益比下修至5倍(對照記憶體龍頭南亞科(2408)的7倍),並以2026、2027年預估EPS作為評價基礎,目標價因此由218元下修至155元。不過投顧認為長期獲利表現穩健、現階段評價具吸引力,故維持旺宏「增加持股」評等。投資風險部分,則包括擴產設備進機時程延後,以及工廠營運與人力面臨瓶頸等。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 會呼吸的痛!被動元件族群漂浮在綠海 剛恢復交易的「它」慘吞跌停
. 淋雨一直走!瑤池金母師弟加碼「這檔」800張 它股價逆勢上漲
. 台股慘跌別心痛 翻口袋還有救?「4張千萬發票」沒人領 充公時間曝
. CCL三雄遭空襲 綠海嘯吞沒族群!唯獨「這檔」逆勢攻漲停