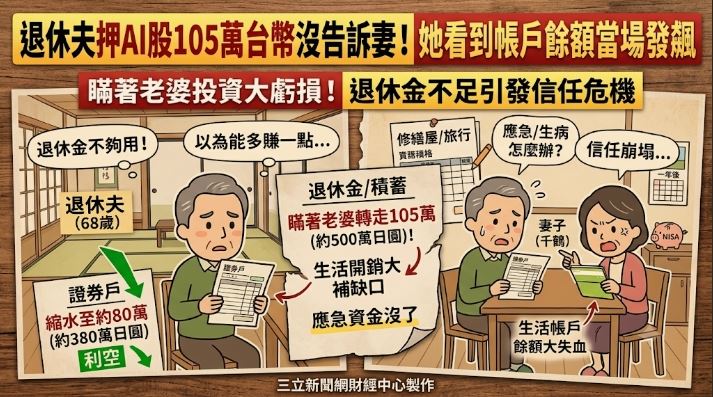
日本68歲退休男子弘幸,看準半導體與AI概念股大漲,瞞著妻子把生活帳戶裡的500萬日圓(約台幣105萬元)轉進證券戶,想替夫妻倆多賺一點退休金。一年後帳面縮水到約380萬日圓(約台幣80萬元),直到妻子千鶴查帳才發現,一場信任風暴就此展開。
退休金不夠用 積蓄見底成投資導火線
這對夫妻每月退休金合計約22萬日圓(約台幣4.6萬元),生活開支卻要23萬日圓(約台幣4.8萬元),只能靠積蓄補缺口。退休時的2000萬日圓(約台幣420萬元)金融資產,扣掉旅行與修屋費用,已剩約1500萬日圓(約台幣315萬元)。弘幸擔心坐吃山空,原本只想用NISA(日本個人儲蓄帳戶)買少量基金,卻在科技股狂漲後越投越大,帳面一度衝上約550萬日圓(約台幣115萬元)。
瞞著老婆投資虧損 夫妻信任出現裂痕
好景不常,科技股轉為劇烈震盪,弘幸堅持不賣,帳面虧損擴大到約120萬日圓(約台幣25萬元)。千鶴聽完坦白相當震驚,坦言比起賠錢,更難受的是丈夫從頭到尾沒說。她表示,家裡要修繕、自己將來也可能生病,這筆錢本來就是用來應急的。不過她並不反對投資,只希望別動到日常生活所需的資金。
退休投資怎麼配置 夫妻共同決定額度是關鍵
根據《THE GOLD ONLINE》報導,引用日本總務省統計局2025年家計調查,65歲以上無業夫妻家庭每月可支配所得約22.2萬日圓(約台幣4.7萬元),支出卻達26.4萬日圓(約台幣5.5萬元),入不敷出已是常態。風波過後,夫妻清點資產並賣出部分波動較大的個股,弘幸也改為每月向妻子報告財務狀況。
「我們都想增加財富。但我們希望共同思考未來如何考慮運用這些錢。」專家提醒,退休投資不能只看報酬,更要評估下跌對生活的衝擊,夫妻共同決定投資額度、預留現金並定期檢視,才能安心守住退休金。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 女兒吵架就帶孫回娘家!72歲母每月接駕2次 長輩退休生活大亂崩潰
. 「不想讓兒子吃我吃過的苦」!79歲嬤獨撐20年 住院後卻有話難開口
. 「連女兒都不知道」!月領3.8萬老婦藏1680萬 讓人意外的原因
. 兒子開口要賣房一起住! 74歲夫妻婉拒同住 背後藏驚人危機