【擔心失智買哪張保單】失智症狀難預料 保單混搭拉大保障範圍
最後更新



隨著高齡化、少子化的社會變遷,有越來越多人提早為自己的老年架構保險保障,目前市面上強調長期照顧的保險商品,除了長期照顧險,還有被泛稱為「類長照險」的殘扶險、特定傷病險。但如果特別擔心失智找上自己,該買哪一張保單呢?
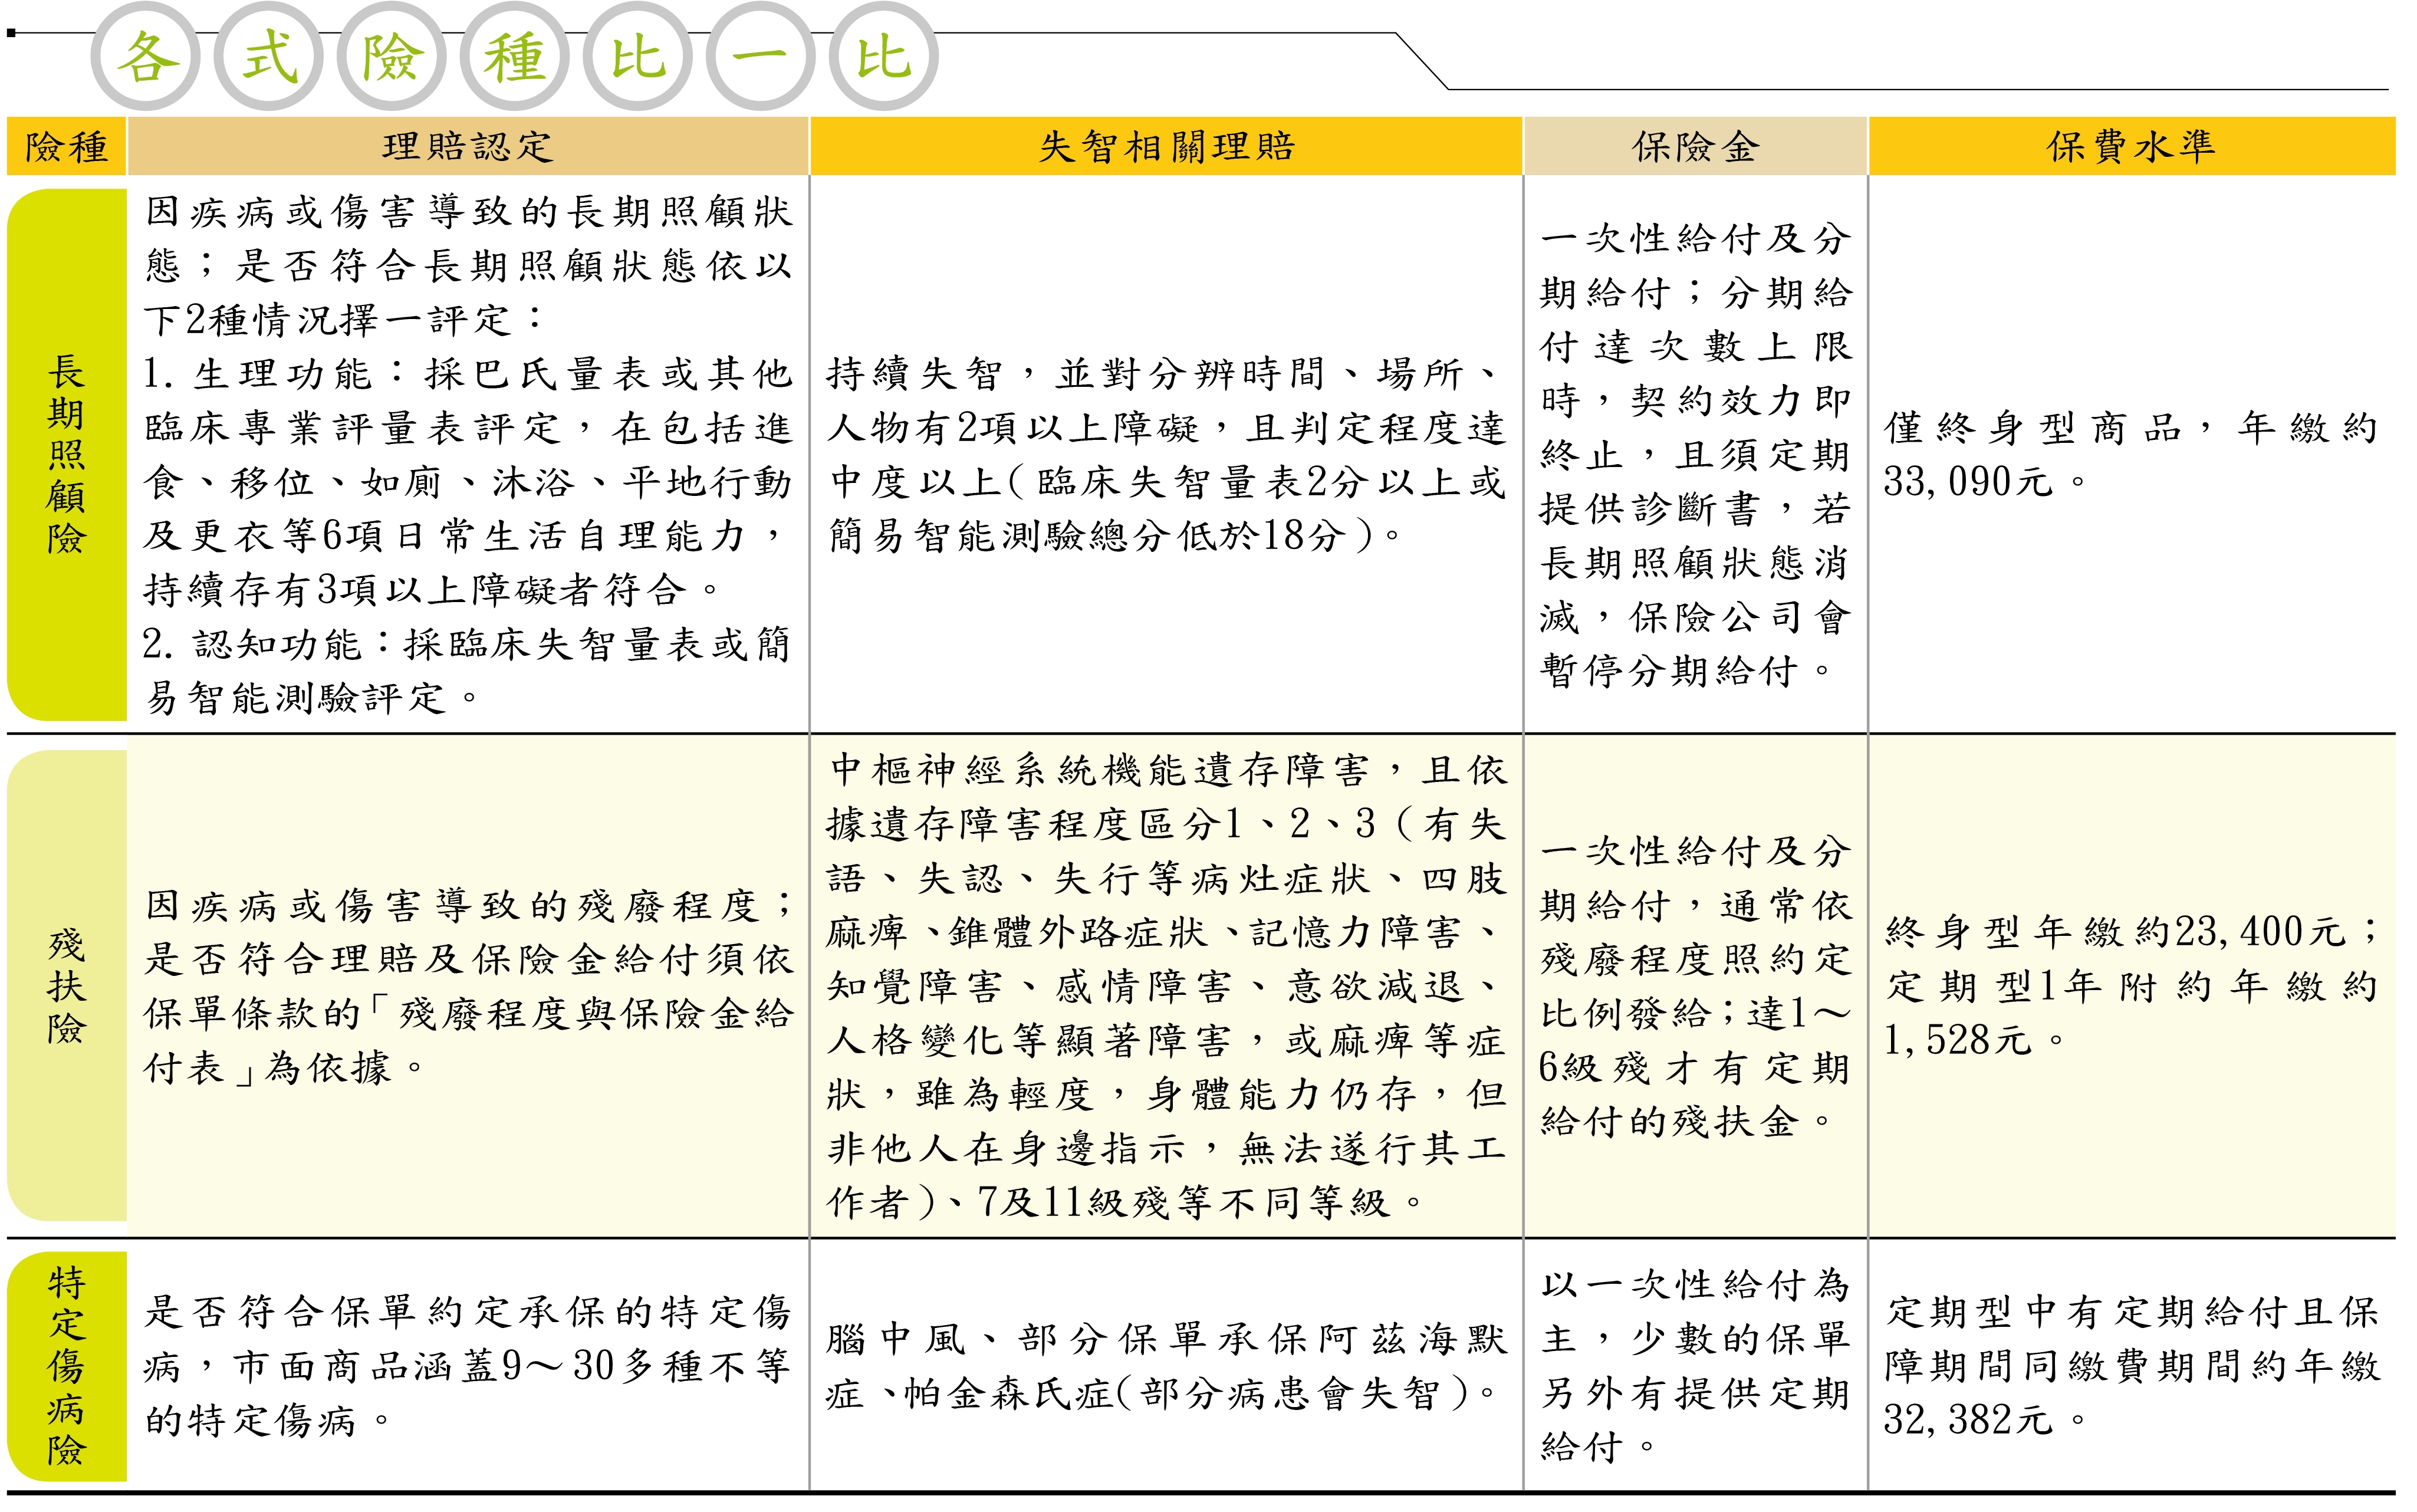
保險專欄作家李雪雯表示,每位失智者的病況不同,失智不等同於失能,因為失智症病患即使不認得人,但仍行動自如者大有人在,因此建議投保前要仔細看懂長期照顧險、殘扶險及特定傷病險的理賠要件。
總體而言,考量失智風險,長期照顧險與類長照險雖然都有定期給付保險金的功能,但理賠範圍各有互補之處。李雪雯建議,若是有家族病史且保費預算足夠,可選擇投保長期照顧險,公勝保經滿福寶事業部經理黃維儀則表示,若預算有限,殘扶險是不錯的選擇,因為殘扶險不像長照險須定期提供診斷書,同時又可轉嫁殘廢風險。
統一保經業務經理陳芳琪則認為,投保長期照顧險再搭配殘扶險也是一種方式,「人很難預料失智後會遇到哪些症狀,建議挑沒有身故保險金的保單,且規劃保額組合,就可以壓低預算二者兼顧,例如投保每月定期給付1萬元的長照險,再搭每月定期給付2萬元的殘扶險。」