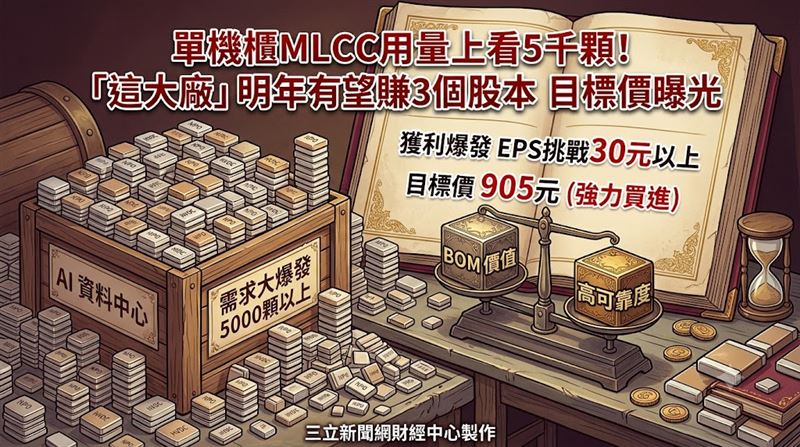
AI資料中心的電力架構加速換代,連帶讓被動元件的用量水漲船高,國巨*(2327)成了法人點名的最大受惠股。本土投顧最新報告指出,國巨的AI相關營收占比,已從2024年約4%一路墊高到16%;加上近期股價明顯回檔,本益比由40倍壓低至30倍,評價回到相對有感的位置,因此將投資評等調升為「強力買進」,目標價定在905元。國巨昨(1)日亮燈漲停,股價上漲54元、漲幅9.85%,收在602元。

這大廠明年有望賺3個股本 目標價曝光
法人看好國巨的關鍵,在於AI伺服器對高階被動元件的胃納量快速放大。隨著單一機櫃的運算功率不斷衝高,資料中心的電源架構正從傳統Power Shelf,逐步轉向800VDC HVDC Side Rack,高壓NP0 MLCC的用量也跟著大幅增加。投顧預期,2027年單一AI伺服器機櫃的相關用量可望落在3000至5000顆,到了2028年,更有機會挑戰5000顆以上。
除了「量」的成長,「質」的升級也在替產品價值加分。AI伺服器內GPU、CPU的功耗與瞬時電流持續走高,推升市場對高容量、高可靠度MLCC的需求,不只單顆容量與尺寸往上拉,耐壓規格也從630V、1kV,一步步邁向1.25kV,甚至1.5kV,讓整體電容BOM的價值再往上墊高一層。
值得留意的是,投顧認為國巨目前公布的AI營收占比,恐怕還低估了實際的曝險程度。除了直接歸類為AI應用的產品之外,像Memory、Enterprise SSD等,最終實際流向AI Data Center的需求,尚未完整納入計算,因此實際的AI相關營收貢獻,有機會高於現階段約16%的水準。
供需面同樣維持吃緊。法人觀察,國巨陶瓷電容8月的交期依舊停留在高檔,村田、三星等主要供應商的交期也同步拉長,高階料號供需並未出現明顯鬆動,成為後續產品價格與獲利的重要靠山。
基於AI需求成長與高階MLCC的供需格局,投顧最新預估國巨今、明兩年EPS分別為19.61元、30.15元,明年獲利有望突破3個股本。不過,由於評價基準從40倍本益比下修至30倍,以2027年EPS換算,目標價也由原本的1360元調降至905元;雖然目標價被下修,但在股價近期大幅回檔之後,投顧反而選擇調高評等,升至「強力買進」。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 薄到沒存在感?三星Tab S12系列問世!規格、售價曝光
. 大哥不奪魂了?它率先亮燈漲停 被動元件族群集體開轟趴
. 漲幅飆578% 道長拿八卦鏡鎮壓?「最強妖股」連9漲遭終止
. 三雄上漲硬挺!「它」擠進千元俱樂部 PCB族群卻軟趴趴帶不動